PENGUATAN SINERGI KEUANGAN BERKELANJUTAN MELALUI KOLABORASI INISIATIF IKBI
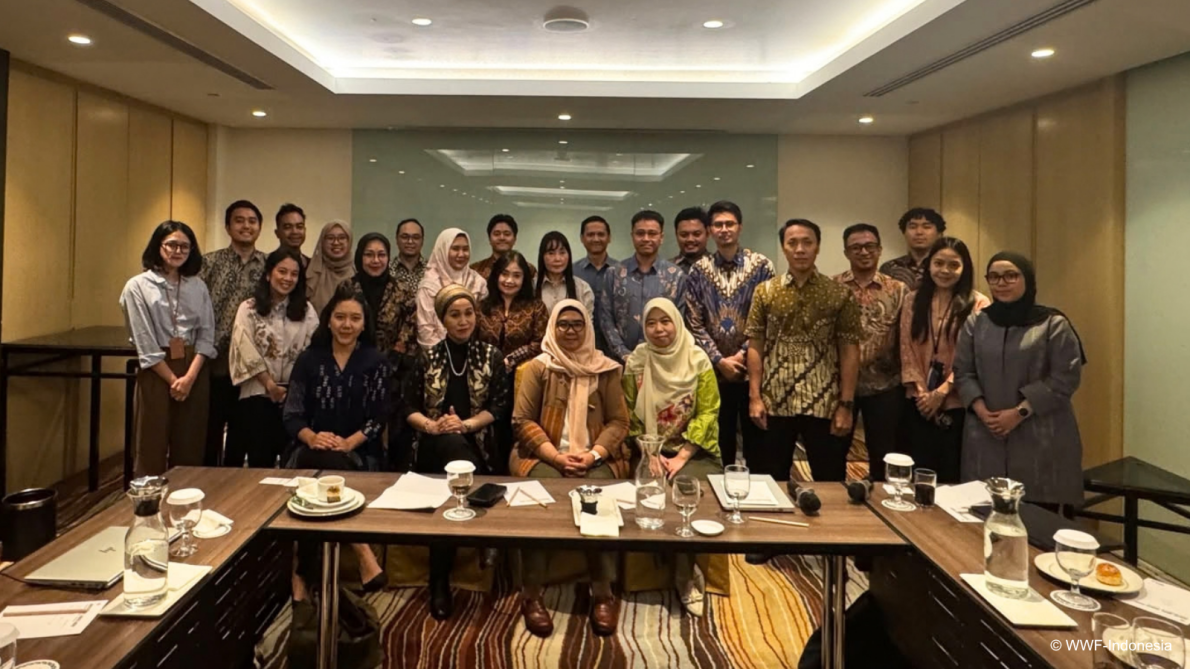
Dalam upaya memperkuat sinergi percepatan praktik keuangan berkelanjutan, WWF- Indonesia selaku Sekretariat IKBI menyelenggarakan Pertemuan Konsolidasi Anggota IKBI pada 16 September 2026 di Hotel Pullman, Jakarta.
Kegiatan ini diawali dengan pembukaan oleh Ibu Dewi Lestari, Chief Conservation Officer, WWF-Indonesia. Ibu Dewi menekankan bahwa IKBI didirikan untuk menciptakan level playing field di tingkat nasional, sekaligus menjadi platform pertukaran pengetahuan, pengalaman, dan best practices. Oleh karena itu, sinergi IKBI perlu terus diperkuat agar menjadi wadah yang saling melengkapi dan menghubungkan berbagai inisiatif yang telah ada, serta menghasilkan kolaborasi yang konkret.
Ibu Dewi juga menegaskan bahwa agenda keuangan berkelanjutan dituntut untuk melangkah lebih jauh, tidak hanya berfokus pada isu iklim, tetapi juga memperhatikan isu alam dan keanekaragaman hayati. Perlindungan alam dan keanekaragaman hayati sangat relevan bagi Indonesia, di mana sekitar sepertiga perekonomian Indonesia bergantung kepada alam (World Bank, 2020). Di saat yang bersamaan, pembangunan dan aktivitas ekonomi juga memberikan tekanan terhadap alam. Kondisi ini mencerminkan bahwa degradasi alam dapat menimbulkan risiko ekonomi dan keuangan yang, apabila bersifat material dan terkonsentrasi, berpotensi berimplikasi terhadap stabilitas sistem keuangan. Taskforce on Nature-related Financial Disclosure (TNFD) lahir untuk menyediakan kerangka global bagi perusahaan dan lembaga keuangan menilai dan melaporkan ketergantungan, dampak, risiko dan peluang terhadap alam. Namun demikian, pengintegrasian aspek alam seharusnya tidak berhenti pada pengungkapan namun juga perlu secara bertahap menjadi bagian dari tata kelola, manajemen risiko serta keputusan pembiayaan dan investasi lembaga keuangan.
Sebagai bagian dari upaya mendorong pengintegrasian aspek alam, sebuah Organisasi Profesi juga membahas environmental crime dalam konteks integrasi Lingkungan, Sosial dan Tata Kelola (LST). Eksposur lembaga keuangan terhadap debitur atau kegiatan usaha yang memiliki risiko terkait environmental crime, seperti illegal logging, illegal mining, illegal fishing, dan illegal wildlife trade, dapat menimbulkan risiko reputasi, risiko hukum, risiko kepatuhan dan risiko kredit. Dengan demikian, dari perspektif Organisasi Profesi tersebut, environmental crime tidak hanya tentang persoalan lingkungan, tetapi juga dapat menjadi sumber risiko yang perlu diperhitungkan dalam proses identifikasi, penilaian, pemantauan, dan mitigasi risiko LST oleh lembaga keuangan.
Di sisi lain, penguatan aspek iklim menjadi salah satu fokus dalam pengembangan keuangan berkelanjutan di Indonesia. Sebagaimana disampaikan oleh Bapak Jarot Suroyo, Deputi Direktur Senior Direktorat Keuangan Berkelanjutan OJK, OJK saat ini tengah melakukan pengkinian POJK 51/2017 yang ditargetkan terbit pada Triwulan IV 2026.
Pengkinian tersebut merupakan tindak lanjut atas amanat UU P2SK sekaligus bagian dari upaya OJK untuk memperkuat kerangka penerapan keuangan berkelanjutan dan menyelaraskan pengungkapan keberlanjutan di sektor jasa keuangan dengan perkembangan standar internasional, khususnya PSPK 1 dan PSPK 2 yang mengadopsi IFRS S1 dan IFRS S2.
Melalui pengkinian tersebut, pihak di sektor jasa keuangan akan diwajibkan untuk menyampaikan Rencana Aksi Keuangan Berkelanjutan (RAKB) dan Laporan Keberlanjutan sesuai dengan ketentuan dan tahapan penerapan yang ditetapkan OJK serta kewajiban penerapan Taksonomi untuk Keuangan Berkelanjutan Indonesia (TKBI) melalui pengungkapan metrik TKBI. Pengkinian POJK dimaksud juga memperkuat peran Rencana Aksi Keuangan Berkelanjutan (RAKB) untuk mengakomodasi rencana transisi sebagai bagian dari strategi menuju kegiatan usaha yang lebih berkelanjutan.
Sebagai bagian dari ekosistem kebijakan yang saling melengkapi, OJK juga terus mengembangkan kerangka manajemen risiko iklim bagi Perbankan melalui CRMS versi berikutnya dengan menambahkan skenario yang mempertimbangkan karakteristik dan konteks Indonesia, serta menyiapkan panduan rencana transisi untuk mendukung lembaga jasa keuangan dalam menyusun rencana transisi yang kredibel.
Perkembangan regulasi tersebut sekaligus menunjukkan bahwa tantangan berikutnya bukan hanya kesiapan terhadap regulasi, tetapi bagaimana lembaga keuangan menerjemahkannya ke dalam tata Kelola, pengelolaan risiko, strategi portfolio dan keputusan pembiayaan.
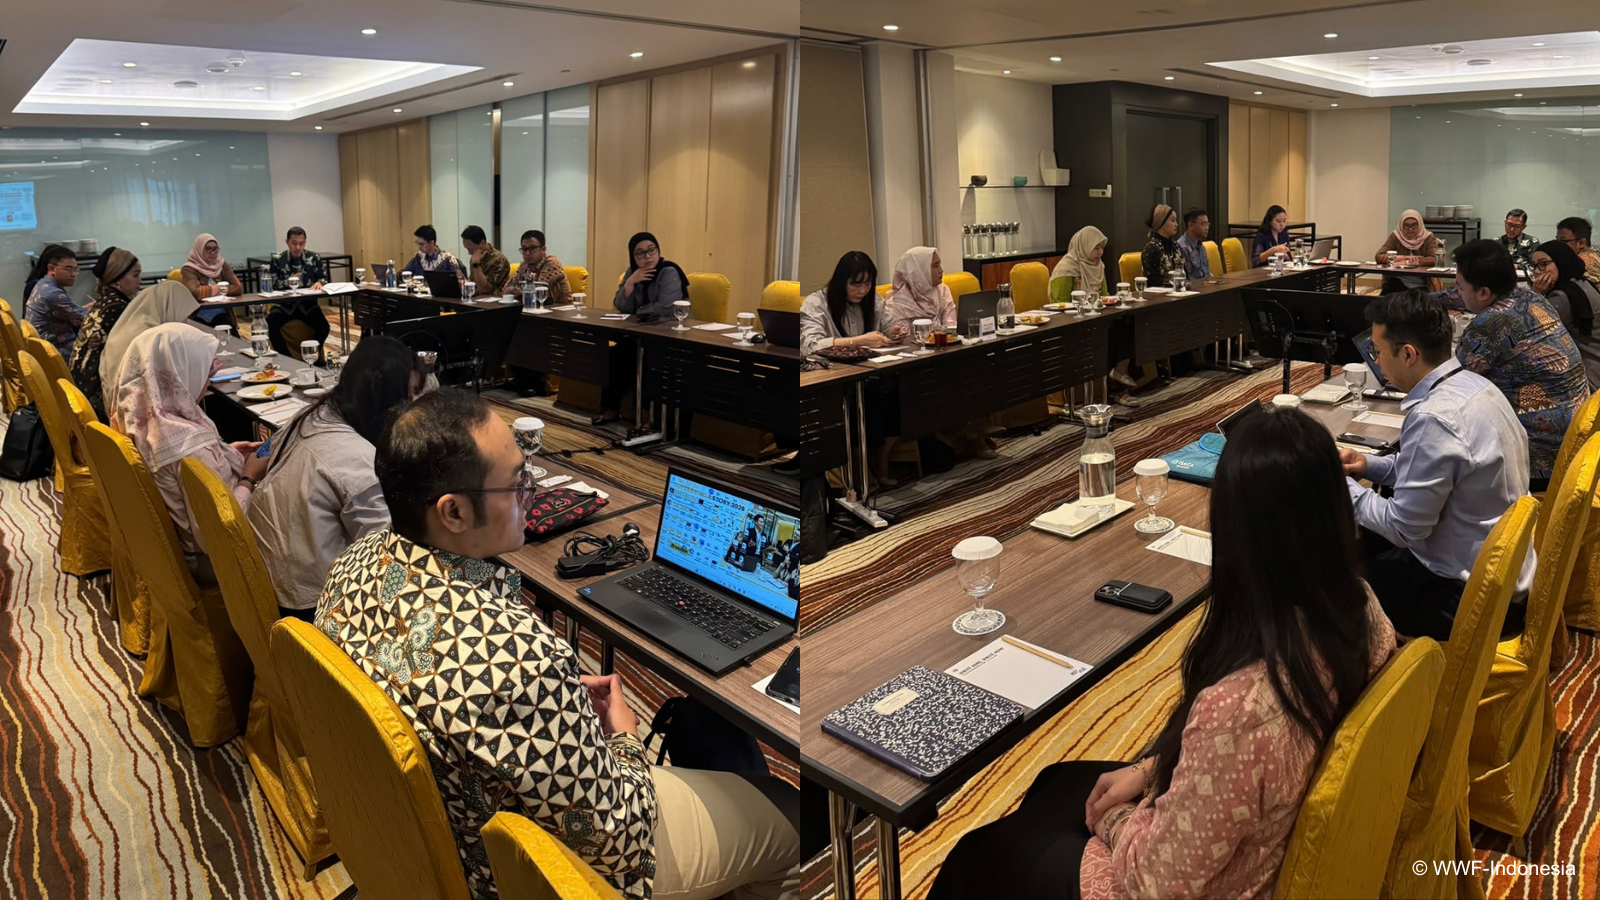
Dalam diskusi, anggota berbagi pengalaman dalam penerapan CRMS dan perhitungan emisi GRK, meskipun cakupan dan kedalamannya bervariasi. Tantangan utama meliputi ketersediaan dan kualitas data serta integrasi hasil analisis ke dalam proses manajemen risiko, termasuk credit risk assessment dan keputusan pembiayaan. Hal ini menunjukkan adanya kesenjangan implementasi antara perkembangan kerangka keuangan berkelanjutan dan kapasitas untuk mengintegrasikannya ke dalam proses bisnis dan pengambilan keputusan sehari-hari.
Di samping itu, para anggota juga berbagi tantangan dalam mengimplementasikan pelaporan berbasis TKBI. Keterbatasan kapasitas dan kesenjangan koordinasi antara kantor pusat dan kantor cabang merupakan salah satu tantangan yang teridentifikasi. Oleh karena itu, para anggota menekankan pentingnya IKBI menjadi platform yang dapat memfasilitasi kebutuhan sosialisasi dan pelatihan teknis , serta koordinasi dengan Kementerian/Lembaga terkait agar pelaku industri di sektor riil memperoleh pemahaman yang memadai mengenai TKBI.
OJK menyambut baik dan berharap platform seperti IKBI dapat menjadi wadah untuk meningkatkan upaya keberlanjutan dan mempersiapkan lembaga keuangan dalam menghadapi ekspektasi serta arah keuangan berkelanjutan ke depan, di antaranya melalui peningkatan kapasitas, penyusunan pedoman, penyelenggaraan pilot project serta inisiatif lainnya.
Ke depan, nilai tambah IKBI tidak hanya sebatas pertukaran pengetahuan antaranggota, tetapi bagaimana IKBI dapat menjembatani regulasi dengan implementasi. Melalui pembelajaran bersama, pilot project, pengembangan kapasitas, dan dialog dengan regulator serta sektor riil, IKBI dapat membantu mendorong agar keuangan berkelanjutan bergerak dari compliance menuju pengelolaan risiko dan mobilisasi pembiayaan yang memberikan dampak nyata bagi iklim, alam, dan masyarakat.
Pada saat yang sama, transisi menuju keuangan berkelanjutan perlu memastikan bahwa pengelolaan risiko iklim dan alam juga mempertimbangkan dampaknya terhadap masyarakat, termasuk kelompok yang penghidupannya sangat bergantung pada sumber daya alam.
Inisiatif Keuangan Berkelanjutan Indonesia
Inisiatif Keuangan Berkelanjutan Indonesia (IKBI) adalah platform multi-stakeholder yang didirikan pada 31 Mei 2018 untuk mempercepat implementasi keuangan berkelanjutan yang inklusif di Indonesia.
IKBI memiliki pendekatan 3 pilar dalam menciptakan level playing field bagi lembaga keuangan untuk mencapai tujuan keberlanjutan seperti, Sustainable Development Goals (SDGs), Paris Agreement and Global Biodiversity Framework (GBF), melalui peningkatan integrasi ESG, menangkap peluang bisnis dan mobilisasi pembiayaan, serta pengembangan solusi.
Anggota IKBI: BRI, Mandiri, BCA, BNI, CIMB Niaga, BSI, BTN, BJB, SMBC, HSBC, Muamalat, Maybank, Panin Bank, OCBC NISP, PT. Sarana Multi Infrastruktur, WWF-Indonesia (Sekretariat).